Qué es la introducción del inversor y por qué es el primer paso
La introducción del inversor es el proceso por el que una persona empieza a construir su comprensión del mundo de la inversión antes de tomar cualquier decisión financiera. No consiste en comprar de inmediato un instrumento concreto ni en averiguar qué producto está más de moda. Consiste, ante todo, en entender quién es usted como futuro inversor: cuáles son sus objetivos financieros, qué tolerancia tiene a las posibles pérdidas y de cuánto tiempo dispone para alcanzar esas metas.
Muchos principiantes caen en un orden invertido: miran primero los productos de inversión y después intentan encajarse en ellos. El orden correcto es el contrario: conózcase a sí mismo y a sus objetivos primero, y busque después los productos que se ajusten a ese perfil. Esta diferencia de secuencia parece menor, pero su impacto en la calidad de las decisiones financieras es muy significativo.
¿Por qué la introducción del inversor debe ser el primer paso? Porque una inversión que no parte de un conocimiento personal suficiente tiende a producir decisiones basadas en emociones, tendencias pasajeras o la influencia de terceros, y no en consideraciones racionales y planificadas. Unos cimientos débiles al principio condicionarán todas las decisiones financieras posteriores. En cambio, dedicar tiempo y atención a esta etapa introductoria reportará beneficios multiplicados a lo largo de todo el camino financiero.
Cuatro pasos iniciales que conviene dar
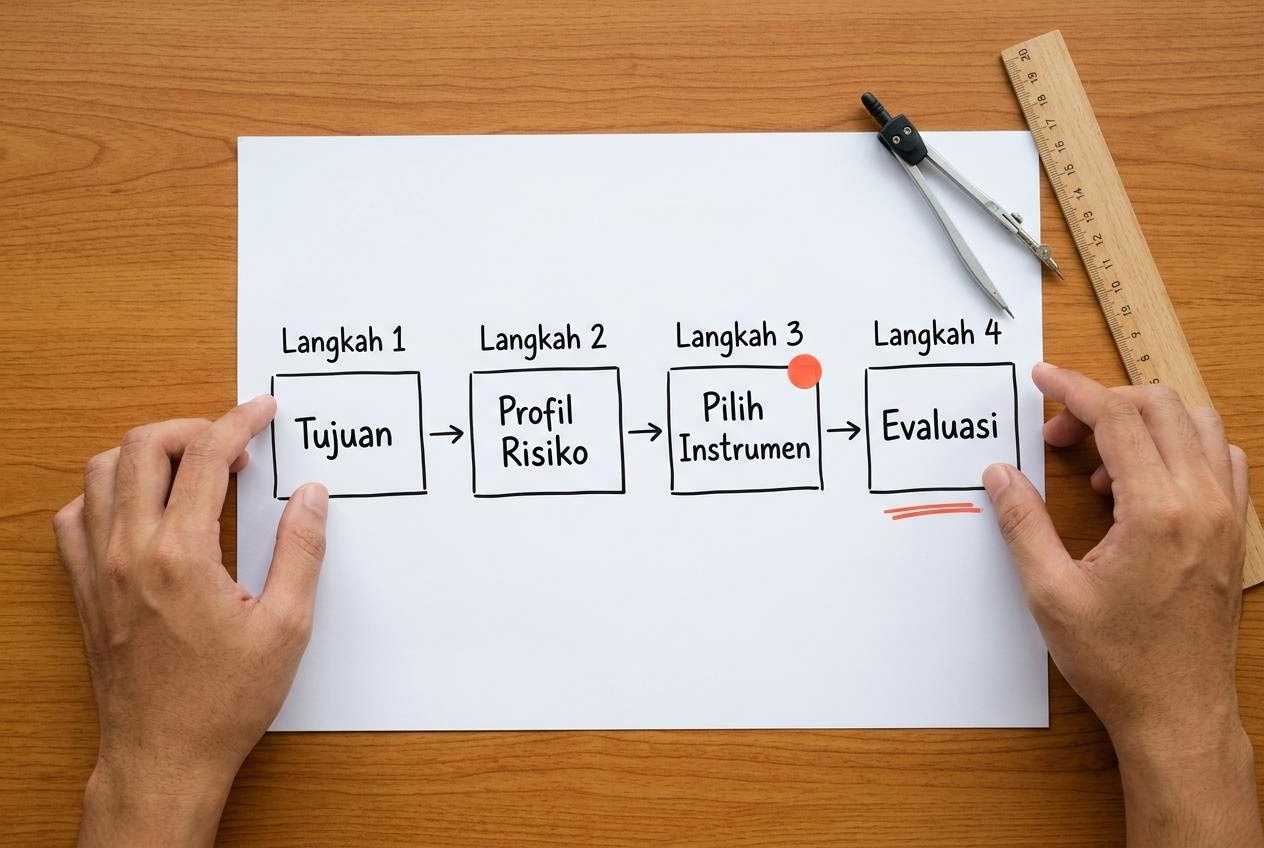
Una introducción estructurada del inversor puede empezar con cuatro pasos sucesivos que se sostienen entre sí. No se trata de un procedimiento rígido, sino de un marco de reflexión que ayuda a construir una base sólida antes de seguir avanzando.
Paso 1 - Defina sus objetivos financieros
Toda decisión de inversión debería partir de un objetivo claro. Sin una meta bien definida, resulta difícil determinar el instrumento adecuado, el plazo conveniente y el importe que conviene destinar. Un buen objetivo financiero tiene características muy concretas: una cifra clara, un plazo determinado y un criterio de éxito que pueda evaluarse.
Los objetivos financieros pueden clasificarse según su horizonte temporal. Los de corto plazo son los que se desean alcanzar en uno a tres años, por ejemplo un fondo de emergencia suficiente o el dinero para unos estudios próximos. Los de medio plazo abarcan normalmente de tres a siete años, como la entrada para comprar una vivienda o los gastos de una boda. Los de largo plazo superan los siete años, como la jubilación o los estudios de un hijo que aún es pequeño.
Esta clasificación importa porque el horizonte del objetivo influye decisivamente en los instrumentos adecuados. Lo que sirve para el largo plazo no necesariamente sirve para el corto, y viceversa. Tener claro el objetivo es requisito previo para elegir bien el instrumento.
Paso 2 - Conozca su perfil de riesgo
El perfil de riesgo mide hasta qué punto puede usted asumir posibles pérdidas sin que su vida financiera o su equilibrio personal se resientan de forma significativa. Depende de varios factores a la vez: la edad, el número de personas a cargo, la estabilidad de los ingresos, el patrimonio acumulado y, no menos importante, el temperamento personal ante la incertidumbre.
En términos generales, el perfil de riesgo se divide en tres grandes categorías. El conservador prioriza la seguridad del capital y se siente más cómodo con instrumentos de fluctuación mínima, aunque su rentabilidad potencial sea también más limitada. El moderado acepta mayores vaivenes a corto plazo con la expectativa de obtener mejores resultados a largo. El agresivo admite oscilaciones significativas en busca de una rentabilidad potencial más alta, con plena conciencia de que el valor de la inversión puede caer de forma sustancial en determinados periodos.
Conocer su perfil de riesgo no consiste en elegir la categoría que suene mejor, sino en reconocer la que refleja de verdad su capacidad y su comodidad financieras reales. Muchas entidades autorizadas ofrecen cuestionarios de perfil de riesgo que pueden ayudarle en este proceso.
Paso 3 - Estudie los instrumentos acordes a su perfil
Una vez definidos el objetivo y el perfil de riesgo, el siguiente paso es estudiar los instrumentos de inversión cuyas características encajan con ambos parámetros. En el mercado de valores español, supervisado por la CNMV, existen diversos instrumentos con perfiles muy distintos en cuanto a rentabilidad potencial, nivel de riesgo, liquidez y horizonte temporal idóneo.
Los instrumentos del mercado monetario, como los depósitos a plazo, presentan un riesgo relativamente bajo y resultan adecuados para objetivos de corto plazo o como parte de la cartera de un inversor conservador. Los bonos u obligaciones ofrecen características intermedias entre el mercado monetario y las acciones, con rentabilidades que varían según el tipo de emisor y el plazo. Los fondos de inversión facilitan la diversificación, ya que el capital reunido de muchos partícipes es gestionado de forma colectiva por una gestora autorizada. Las acciones otorgan una participación parcial en una empresa y suelen convenir a objetivos de largo plazo para inversores con perfil moderado o agresivo.
Estudiar los instrumentos significa comprender cómo funciona cada uno, no simplemente memorizar nombres y definiciones. Necesita entender cómo y por qué sube o baja su valor, qué factores influyen en sus movimientos y cómo adquirirlos o venderlos a través de los cauces legítimos.
Paso 4 - Evalúe de forma periódica
La introducción del inversor no termina cuando se completan los tres primeros pasos. La situación económica, los objetivos financieros y el perfil de riesgo de una persona cambian con el tiempo. Los ingresos pueden subir o bajar, pueden llegar nuevas personas a cargo, las metas pueden desplazarse y las condiciones del mercado también cambian sin cesar. La evaluación periódica es el mecanismo que garantiza que sus decisiones financieras sigan siendo pertinentes para su situación real.
Tampoco hace falta evaluar con demasiada frecuencia. Para la mayoría de los inversores principiantes basta con revisar objetivos y perfil de riesgo cada uno o dos años, salvo que se produzcan cambios significativos como un matrimonio, el nacimiento de un hijo, un cambio de trabajo o una variación del estado de salud. Lo importante es mantener un calendario de revisión constante y documentar sus resultados como base de las decisiones futuras.
Rasgos del principiante que empieza con buen pie
Existen patrones de conducta que distinguen al inversor principiante que inicia bien su camino de quien se precipita sin la preparación adecuada. Reconocer estos patrones puede ayudarle a reflexionar sobre su propio enfoque y a hacer ajustes si es necesario.
Paciencia en el aprendizaje. Quien empieza con buen pie entiende que la fase de introducción requiere tiempo. No corre a «invertir» antes de comprender lo suficiente. Disfruta del aprendizaje como parte del camino, no como un obstáculo que hay que superar cuanto antes.
Foco en el objetivo, no en los vaivenes a corto plazo. No se obsesiona con la fluctuación diaria o semanal del valor de sus inversiones. Comprende que la volatilidad a corto plazo es parte normal de invertir, y lo que de verdad le importa es si avanza hacia sus metas de largo plazo.
Conciencia del riesgo antes que de la rentabilidad. Al evaluar un instrumento, la primera pregunta que se hace es sobre el riesgo, no sobre cuánto puede ganar. Ese orden de pensamiento refleja una madurez financiera que le protege de las decisiones impulsivas.
No seguir modas a ciegas. No se deja tentar por un instrumento solo porque esté de actualidad en las redes sociales o porque lo compren sus conocidos. Evalúa cada decisión según su encaje con sus propios objetivos y perfil de riesgo, no según lo que esté de moda.
Lo que conviene preparar antes de empezar
Además de los cuatro pasos anteriores, existen algunos prerrequisitos financieros que idealmente deberían estar cubiertos antes de destinar dinero a instrumentos de inversión. Prepararlos no significa retrasar el aprendizaje y la fase de introducción, sino asegurarse de que, cuando llegue el momento de invertir, la base financiera esencial ya sea sólida.
Un fondo de emergencia adecuado. Es el dinero reservado para cubrir las necesidades vitales ante imprevistos o emergencias, como la pérdida del empleo, un gasto médico urgente o el deterioro de un bien esencial. Por lo general, se recomienda un fondo equivalente a entre tres y seis meses de gastos mensuales, guardado en instrumentos de alta liquidez como una cuenta de ahorro o un depósito a corto plazo. Sin ese colchón, existe el riesgo de verse obligado a deshacer la inversión en el peor momento ante una necesidad urgente.
Deudas bajo control. Las deudas de interés alto, sobre todo las tarjetas de crédito que no se liquidan cada mes o los préstamos con intereses sustanciales, conviene saldadas o al menos reducirlas de forma significativa antes de destinar dinero a invertir. La lógica es sencilla: el interés que se paga por la deuda suele ser superior a la rentabilidad realista de la mayoría de los instrumentos. Eliminar primero la deuda cara es la decisión financiera más rentable.
Una cultura financiera básica. Antes de invertir, conviene comprender conceptos elementales como el valor temporal del dinero, la diversificación, la relación entre riesgo y rentabilidad, y cómo leer la información de los productos de inversión legítimos. Esa base no tiene que ser perfecta, pero sí suficiente para formular las preguntas adecuadas y entender la información que ofrezcan los profesionales autorizados.
Canales oficiales para iniciar la introducción del inversor
El proceso de introducción del inversor será mucho más sólido si se apoya en fuentes de información verificables y procedentes de organismos competentes. Estos son algunos canales oficiales que pueden servir de punto de partida.
Aula virtual y portal educativo de la CNMV (cnmv.es). El portal de educación financiera del supervisor español ofrece artículos, calculadoras y materiales didácticos concebidos para ayudar a los ciudadanos a comprender los distintos aspectos de las finanzas personales y la inversión. Sus contenidos se organizan de forma progresiva y son de acceso gratuito para cualquiera. Es un punto de entrada ideal para quien quiera iniciar su formación inversora con fuentes de confianza.
Formación de BME (bmemarkets.es). Bolsas y Mercados Españoles ofrece programas de educación bursátil que cubren distintos niveles, desde la introducción básica hasta temas más especializados. Estos programas están diseñados por el operador oficial de la bolsa española e incluyen información sobre el funcionamiento del mercado de valores, los instrumentos que se negocian y la normativa aplicable. Algunos están disponibles en línea y pueden seguirse de forma autónoma.
Recursos educativos de Iberclear (iberclear.com). Iberclear, el depositario central de valores español, facilita información sobre la infraestructura del mercado, incluida la explicación del código de identificación del inversor, cómo verificar la seguridad de sus activos y cómo consultar la titularidad de sus valores. Comprender esta infraestructura es una parte importante de una formación inversora completa.
Empezar el camino como inversor con buen pie significa dedicar el tiempo necesario a esta fase de introducción. Cada hora invertida en comprender y prepararse al principio se traducirá en un valor multiplicado en la calidad de las decisiones financieras que tomará en el futuro.